Рост спроса в ЕС и резкий скачок импорта
Потребление авокадо в ЕС‑27 увеличилось на 36% за период 2020–2024. При этом зависимость от импорта остаётся высокой: объемы ввозимых из третьих стран увеличились с 603 673 т в 2020 году до 917 951 т в 2025 году (+52%). После сильного роста в 2021 (+12,5%) и небольшого снижения в 2022 (–0,4%) ускорение возобновилось в 2023 (+12,1%), 2024 (+5,6%) и 2025 (+14,3%).
Основной поставщик — Перу: 416 894 т в 2025 году, или около 45% импорта из третьих стран. За ним следуют Колумбия (≈12%), Марокко (≈10%), Чили (≈9%), Израиль (≈8%), Кения и ЮАР (по ≈6%), а также Бразилия, Доминиканская Республика и Мексика — ~1% каждая. Это указывает на диверсифицированную цепочку поставок с явным «якорём» в Перу.
Кто распределяет фрукты в Европе
Внутри ЕС импорт очень сконцентрирован: в 2025 году крупнейшими «входными воротами» были Нидерланды (60% импорта из третьих стран), Испания (27%) и Франция (8%). Нидерланды остаются главным европейским распределительным хабом (с сильной ориентацией на Перу и Колумбию). В Испании, помимо Перу, заметную долю дают Марокко, Кения и Чили; Франция заметно зависит от поставок из Израиля и Марокко.
Европейское производство: рост, но неоднородный
Площадь под авокадо в пяти европейских странах‑поставщиках (Испания, Португалия, Греция, Франция, Кипр) выросла с 16 560 га в 2020 до 25 110 га в 2025 (+51%). Испания остаётся лидером по площади — 18 910 га (75% зоны) в 2025, а самое быстрое расширение показала Португалия — с 2 340 до 4 650 га, то есть примерно вдвое.
Европейское производство выросло с 127 440 т в 2020 до 200 840 т в 2025 (+58%), однако урожайность колеблется из‑за погодных условий. В 2025 году на Испанию пришлось 71% производства Европы, на Португалию — 22%. Португалия продемонстрировала быстрое наращивание объёмов (16 560 т → 44 360 т, +168%), что говорит о подходе в фазу плодоношения новых посадок.
Потребление на душу населения и перспективы роста
Исходя из баланса (импорт + внутр. производство − (ре)экспорт), потребление в Европе выросло с 628 029 т в 2020 до 851 571 т в 2024, что составляет рост 36% за пять лет (среднегодовой темп ≈7,9%). Доля импорта в потреблении в 2024 году составляла около 88%.
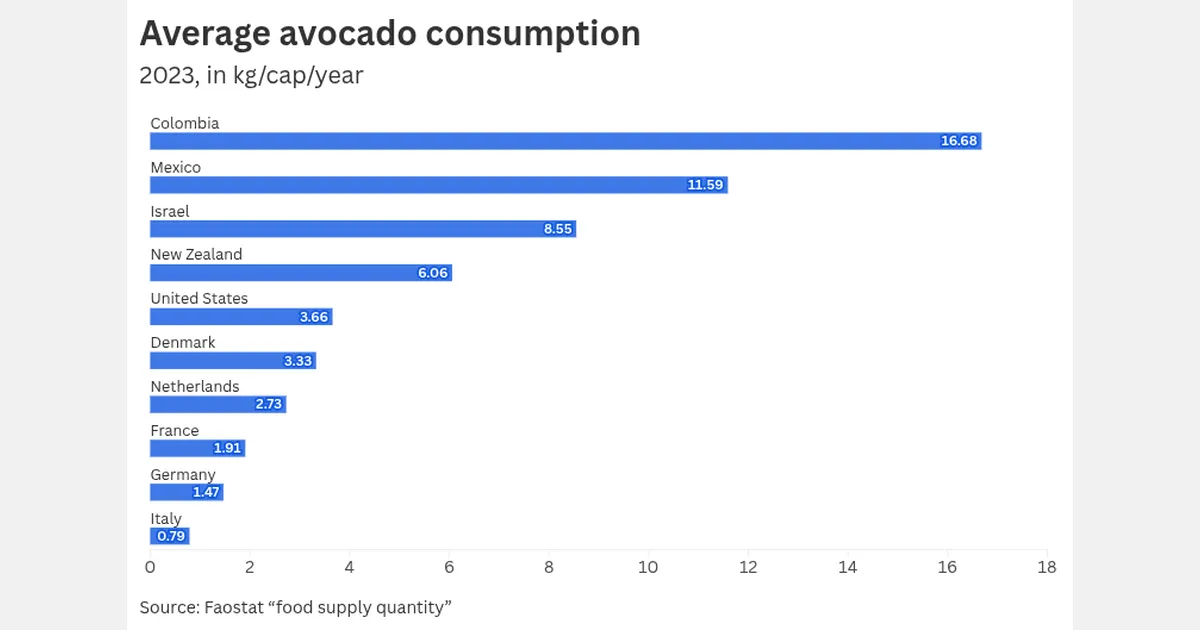
Потребление на душу населения в ЕС менялось так: 1,40 кг (2020), 1,65 кг (2021–2022), 1,77 кг (2023) и 1,90 кг (2024). По оценке исследователей, с учётом UK, Швейцарии и Норвегии показатель 2024 года может составлять около 1,7 кг на человека. Внутри Европы разброс велик: по разным источникам во Франции — около 2,0–2,3 кг, в Германии — 1,5–2,0 кг, в Испании — до 3,1 кг на человека (данные Faostat по «food supply quantity»). Тенденция ясна: авокадо становится более «массовым» продуктом в европейской диете, но для многих стран есть потенциал дальнейшего роста.
Устойчивость: плюсы и оговорки
По оценкам World Avocado Organisation, авокадо имеет ряд устойчивых аргументов: большая часть поставок идёт морем (меньше авиа‑карбона), а коэффициент CO₂‑экв. для перевозки морем от Перу до Роттердама оценивается примерно в 0,21 кг CO₂‑экв./кг, что лишь немного выше автоперевозки внутри Европы. Кроме того, упаковочные решения и оптимизация загрузки контейнеров увеличили эффективность логистики.
Исследования по остаткам пестицидов (EWG, CVUA Stuttgart) показывают, что авокадо часто попадает в число самых «чистых» фруктов по уровню остатков. Технологии орошения и современные практики выращивания позволяют снижать потребность в воде, но водный след авокадо остаётся существенным: культура часто располагается в засушливых районах, где требуется интенсивное орошение из поверхностных и подземных источников (blue water). Поэтому устойчивость выращивания во многом зависит от локальных водных резервов и политики управления водными ресурсами.
Что это значит для рынка России и СНГ
Европейская динамика важна и для РФ/СНГ: рост спроса в ЕС стимулирует наращивание производства в Латинской Америке, Африке и Южной Америке, что влияет на мировые логистические цепочки и цены. Для России и стран СНГ следует учитывать несколько ключевых моментов:
- Цепочки поставок. Нидерланды и Испания остаются ключевыми логистическими хабами — это влияет на сроки и стоимость поставок в Россию и на рынки СНГ.
- Ценообразование и доступность. Рост европейского спроса повышает конкуренцию за контейнеры и фрахт, что может влиять на цену для импортеров в РФ/СНГ.
- Локальное производство. В ряде субтропических регионов Черноморского и Каспийского регионов (юг России, Грузия, Азербайджан) ведутся тестовые посадки и мелкомасштабные коммерческие проекты. Пока они не покрывают спрос, но в среднесрочной перспективе могут дать часть предложения.
- Регуляция и фитосанитарные требования. Импорт зависит от торговых, тарифных и фитосанитарных ограничений; изменение маршрутов (например, из‑за геополитики или закрытия судоходных путей) может перенаправлять потоки.
Риски и ограничители роста
Факторы, которые могут сдержать рост рынка авокадо в Европе и косвенно повлиять на рынки РФ/СНГ: возможное снижение покупательной способности в экономически неустойчивые периоды; логистические риски (закрытие ключевых морских путей, задержки в портах); перераспределение экспорта в пользу растущих рынков Азии; климатические явления (Эль‑Ниньо/Ла‑Нинья, засухи, штормы), которые ежегодно вносят нестабильность в предложение.
Выводы для участников рынка
Европа остаётся главным потребительским рынком с устойчивым растущим спросом на авокадо. Для российских и СНГ‑импортеров это означает: конкуренция за фрахт и поставки будет оставаться высокой; есть возможности для диверсификации поставщиков (помимо традиционных стран обращать внимание на расширяющиеся площади в Эквадоре, Турции, Руанде, Египте); локальные посадки могут постепенно снижать зависимость, но пока что речь о дополняющем предложении, а не замещении импорта.
Источники данных: Eurostat (производство, площади, импорт/экспорт, население), Faostat (производство, площади), публикации WAO, EWG, CVUA Stuttgart и FreshPlaza (Peter De Craemer).