Ключевые факты
Аналитический обзор рынка тепличных овощей ЕС показывает, что импорт пяти основных культур (томаты, перец, огурцы, баклажаны и кабачки) из третьих стран вырос с в среднем 828 тыс. тонн в 2015–2017 гг. до 1,33 млн тонн в 2023–2025 гг. — прирост на 60,1%. Марокко и Турция в 2025 году обеспечивали от 65% (баклажаны) до 91% (томаты) общего импорта этих культур в ЕС. За указанный период экспорт в ЕС увеличился у Марокко на +55,9%, у Турции — на +136,0%.
Также отмечен быстрый рост некоторых поставщиков с меньшей базой: Албания +60,9%, Тунис +193,6%, Египет +309,2% (с очень низкой базы). При этом импорт из Сербии снизился на 12,0%, из Северной Македонии — на 30,1%, из Израиля — на 63,2%.
Динамика по культурам
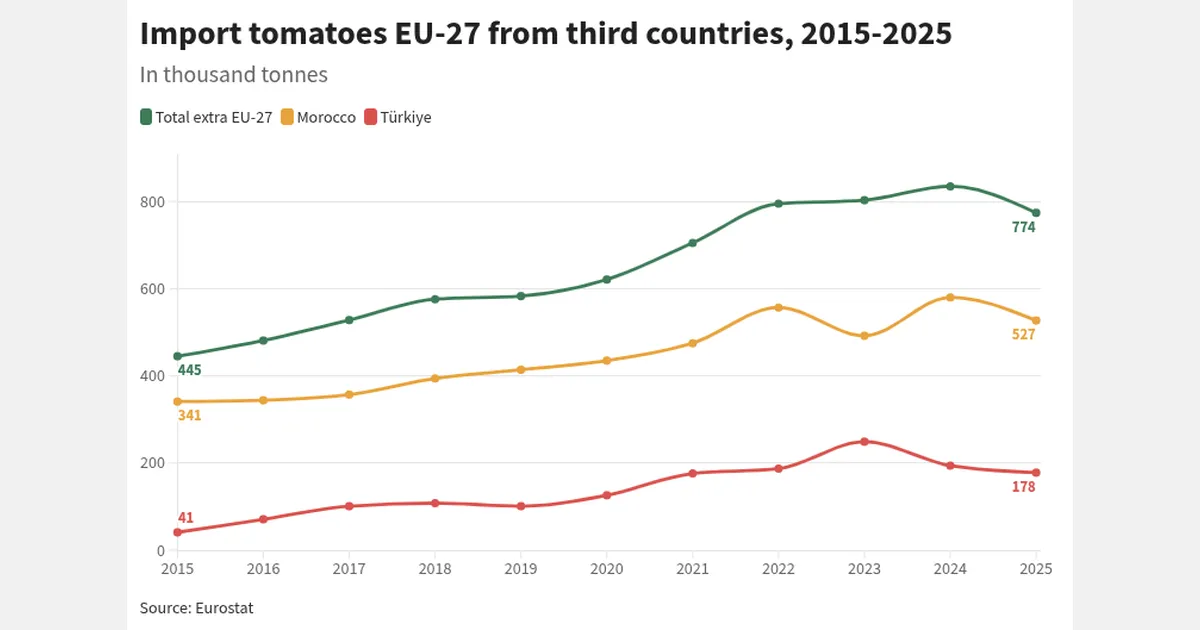
Томаты. Марокко — крупнейший поставщик (68,1% импорта ЕС в 2025 г., рост объёма +53,4%), но его доля снизилась относительно 2015 г. Турция активно наращивает присутствие: 23,0% импорта и рост объёма +192,5%. Тунис увеличил долю до 4,9% (+200,6%).
Кабачки. Смена лидеров: доля Марокко упала с 72,5% (2015) до 49,1% (2025), импорт из Турции почти удвоился (+92,8%), доля Турции выросла с 24,2% до 43,0%.
Баклажаны. Турция традиционно доминирует — 57,8% импорта ЕС в 2025 г. (рост +31,5%).
Перец. Сильный рост у Марокко (+80,6%) и Турции (+83,7%). Израиль демонстрирует резкое падение экспорта перца в ЕС (‑60,2%), его доля сократилась с 18,9% (2015) до 3,2% (2025).
Что это значит для рынка России и стран СНГ
Европейский спрос на тепличные овощи остаётся высоким круглый год, а поставщики стремятся диверсифицировать происхождение продукции. Марокко постепенно теряет доминирование в пользу более динамичных игроков — прежде всего Турции, а также Туниса и Египта. Для производителей и экспортеров из России и стран СНГ это означает сочетание рисков и возможностей:
- Усиление конкуренции на рынках ЕС: выход на европейский рынок требует высокого качества, конкурентной цены и строгого соблюдения требований ЕС (GlobalG.A.P., фитосанитарные требования, стандарты упаковки и прослеживаемости).
- Открываются ниши на внутренних рынках РФ и СНГ: сезонные окна вне пиков европейского сезона, премиальные и органические сегменты, а также переработка (заморозка, консервы) для увеличения добавленной стоимости.
- Логистика — ключевой фактор: выгодные маршруты через Черноморский бассейн, Турцию и Балканы, а также мультимодальные решения помогают снижать транзитные расходы и сокращать сроки доставки. Для российских экспортеров это означает оптимизацию использования портов (например, Новороссийск, Туапсе), железнодорожных коридоров и сотрудничество с турецкими/балканскими логистическими операторами.
- Региональная интеграция в рамках ЕАЭС даёт преимущества в части упрощенной сертификации и транзита внутри союза, что можно использовать для концентрации переработки и упаковки перед экспортом.
Рекомендации для российских и СНГ‑производителей и экспортеров
Чтобы воспользоваться шансами и снизить риски, стоит принять ряд практических мер:
- Инвестировать в тепличные технологии и удлинение сезона. Интегрированные тепличные комплексы, LED‑подсветка, автоматизация и климат‑контроль позволят поставлять продукцию в периоды, когда конкуренция со стороны Турции/Марокко ниже.
- Усилить сертификацию и соответствие требованиям ЕС и ЕАЭС. Получение сертификатов GlobalG.A.P., подготовка фитосанитарных документов по правилам импорта ЕС, соблюдение стандартов упаковки и прослеживаемости обязательны для выхода на европейские прилавки.
- Развивать холодовую цепочку и оптимизировать упаковку. Инвестиции в рефрижераторный транспорт, технологии хранения и упаковку, снижающую повреждения при перевозке (модульная и вакуумная упаковка, картонные вставки), повысят конкурентоспособность на дальних рынках.
- Ориентироваться на ниши с меньшей ценовой конкуренцией. Органика, региональный премиум‑брендинг, переработанная продукция (замороженные овощи, консервы) позволяют строить долгосрочные позиции без прямого ценового давления со стороны крупных экспортёров.
- Развивать логистические партнёрства и мультимодальные маршруты. Сотрудничество с турецкими и балканскими логистическими операторами, использование комбинированных морско‑железнодорожных коридоров через Черное море и Турцию — способ снизить расходы и ускорить доставку в ЕС.
Вывод
Структура импорта тепличных овощей в ЕС меняется: Марокко теряет долю, а Турция, Тунис и Египет наращивают поставки. Для российских и СНГ‑производителей это одновременно вызов и шанс. При целевых инвестициях в тепличные технологии, сертификацию, холодовую цепочку и логистику можно занять устойчивые ниши как на внутреннем рынке, так и в экспортных направлениях. Критически важны соответствие международным стандартам, повышение качества и гибкость цепочки поставок.