Рост предложения из основных стран‑поставщиков
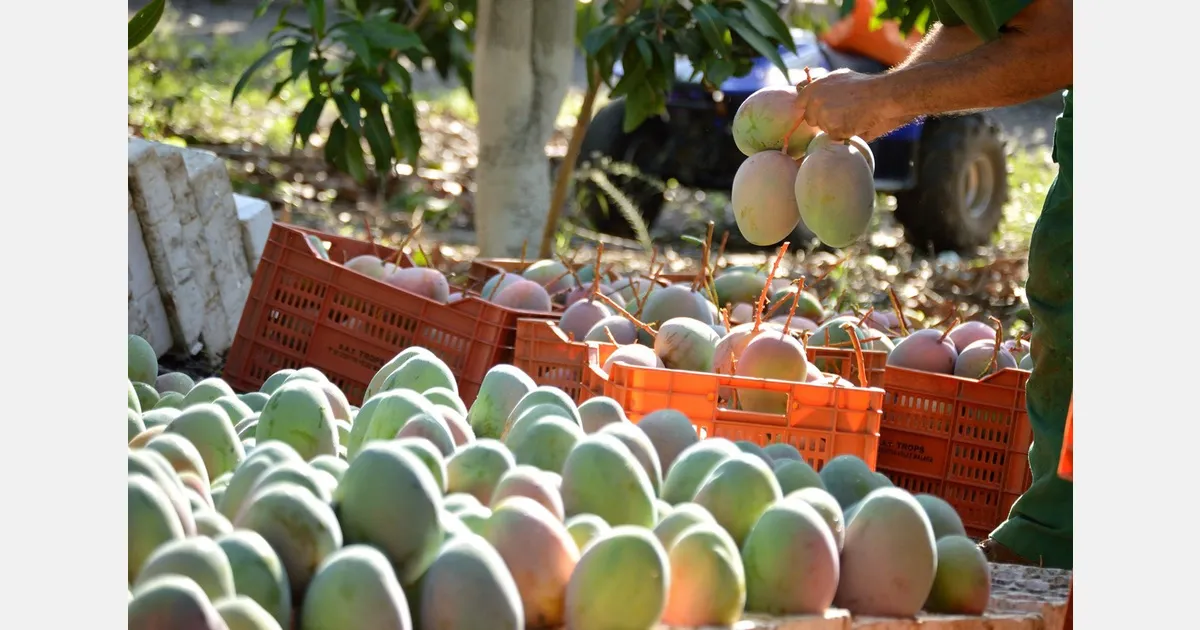
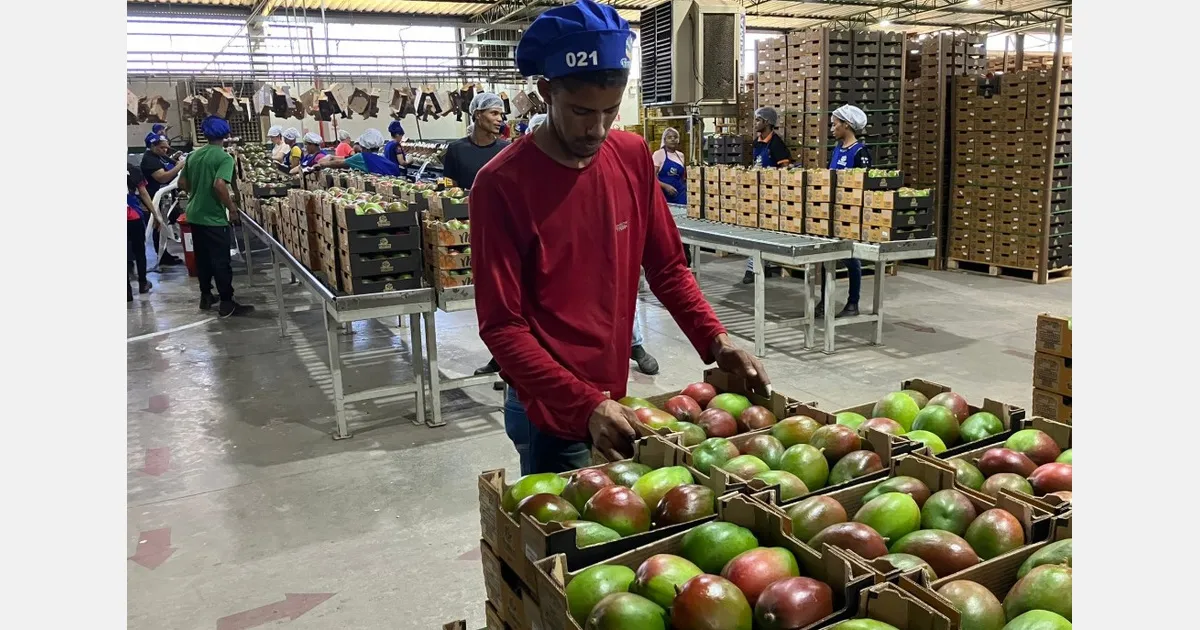
По оценке специалистов Special Fruit, в последние недели отмечается заметный приток манго: сезоны в Израиле и Египте идут полным ходом, в Испании стартовал сезон сорта Osteen, а поставки сорта Keitt из Бразилии постепенно нарастают. При этом сезон Keitt в Доминиканской Республике завершается. В ближайшие недели доступность плодов на европейском и глобальном рынках ожидаемо увеличится.
Снижение спроса в летне‑осенний период
На летние месяцы приходился высокий спрос на манго — тёплая погода и отпускной сезон поддерживали продажи. Но с конца лета ситуация меняется: потребители возвращаются из отпусков, часть расходов перераспределяется, дети идут в школу — всё это снижает покупательскую активность. Ослабление спроса затрагивает не только манго, но и другие экзотические фрукты.
Последствия для российского и СНГ‑рынков
Для импортеров и ритейла в РФ и странах СНГ это означает потенциальное усиление ценового давления и уменьшение торговых маржей. Ритейлеры могут реагировать акциями и скидками, оптовики — снижением закупочных цен. При этом качество поставляемых плодов остаётся важным фактором конкурентоспособности: бразильские Keitt по оценке экспертов демонстрируют высокое качество — хорошие окрасы и зрелость, что может поддерживать спрос на премиальные сегменты.
Рекомендации участникам рынка
Импортёрам и дистрибьюторам стоит мониторить динамику поставок по отдельным сортам и странам происхождения, гибко управлять ценовой политикой и ассортиментом (акцент на качественные и скоропортящиеся позиции в промо). Ритейлу полезно планировать промо‑кампании с учётом снижения покупательной активности и предлагать упаковочные решения для домашнего потребления. Переориентация на локальные альтернативы и устойчивые каналы сбыта (онлайн‑продажи, подписки, HoReCa) поможет смягчить влияние колебаний.
Вывод
Комбинация увеличивающегося предложения из Израиля, Египта, Испании и Бразилии и ослабевшего после отпуска спроса создаёт риск понижательного давления на цены на манго в ближайшие недели. В РФ и СНГ это означает необходимость для участников цепочки более активного управления закупками, ценообразованием и ассортиментом, чтобы сохранить рентабельность.